
 2 hour_ago
26
NE LAISSER PAS LE 5G DETRUIRE VOTRE ADN Protéger toute votre famille avec les appareils Quantiques Orgo-Life® Publicité par Adpathway
Par Eric V.
La phrase que les patriotes reprochent à la loi de 1973 figurait déjà dans les statuts de 1936, voulus par le Front populaire. Et la même loi autorisait l'État à emprunter à sa banque centrale. La vraie facture a une cause que le mythe nous dispense de regarder : notre avachissement !
Commençons par lire la phrase. Elle tient en une ligne, dans l'article 25 de la loi du 3 janvier 1973 : « Le Trésor public ne peut être présentateur de ses propres effets à l'escompte de la Banque de France. » En français courant : l'État ne peut pas aller présenter ses propres reconnaissances de dette au guichet de sa banque centrale pour qu'elle les lui paie en monnaie fraîche.
C'est cette ligne qui porte, depuis quinze ans, tout l'édifice de la « loi Rothschild ». Elle aurait livré la France aux banques. Elle expliquerait la dette.
Elle n'est pas de 1973. Les statuts de la Banque de France modifiés en 1936, à l'initiative du gouvernement du Front populaire, interdisaient déjà l'escompte direct des effets à court terme du Trésor. Les parlementaires de 1973 n'ont pas inventé une servitude : ils ont recopié une règle de Léon Blum.
Ce que la loi de 1973 a réellement fait
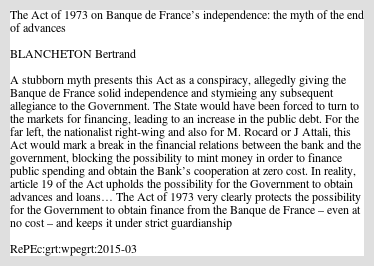
Premier point, et il suffit presque à clore le dossier : la même loi autorise l'État à emprunter à sa banque centrale. C'est l'article 19, qui prévoit que les conditions dans lesquelles l'État obtient de la Banque des avances et des prêts sont fixées par conventions entre le ministre des Finances et le gouverneur — conventions approuvées par le Parlement. L'économiste Bertrand Blancheton a consacré à ce point un document de travail dont le titre dit tout : The Act of 1973 on Banque de France's independence: the myth of the end of advances. Les avances n'ont pas été supprimées en 1973. Elles ont été maintenues, et placées sous contrôle parlementaire.
The Act of 1973 on Banque de France’s independence: the myth
A stubborn myth presents this Act as a conspiracy, allegedly giving the Banque de France solid independence and stymieing any subsequent allegiance to the Government. The State would have been forced

Mieux : la convention du 17 septembre 1973 fixe le plafond de ces avances à 20,5 milliards de francs, en agrégeant les limites de l'ancien système tout en simplifiant les mécanismes — soit davantage que ce que l'État avait emprunté les années précédentes. On a élargi le robinet, pas fermé.
Deuxième point : l'amendement ne vient pas du pouvoir. L'article 25 a été introduit par un sénateur, Yvon Coudé de Foresto, et le secrétaire d'État au Budget Jean Taittinger s'est montré réticent sans pour autant s'y opposer. Il faut le dire nettement : le texte que l'on présente comme un coup d'État de l'exécutif au profit des banques est un amendement parlementaire que l'exécutif n'a pas voulu.
Troisième point : le robinet est resté ouvert pendant onze ans. L'historien Vincent Duchaussoy, qui a reconstitué l'autonomie de la Banque de France de la Grande Guerre à 1993, montre que le cadre est resté stable de 1973 à 1993 et que le basculement se produit autour de 1984 : cette année-là, le financement du déficit par les marchés double par rapport à l'année précédente, pendant que le financement monétaire est divisé par deux. Ce n'est pas une clause de 1973. C'est une décision politique du milieu des années quatre-vingt, prise par un gouvernement de gauche, et elle n'avait besoin d'aucune loi nouvelle.
L'interdiction véritable, elle, est datée et elle est ailleurs : 1993. Elle vient de l'article 104 du traité de Maastricht — aujourd'hui l'article 123 du traité sur le fonctionnement de l'Union européenne — transposé par la loi du 4 août 1993 sur l'indépendance de la Banque de France. Vingt ans après la loi qu'on accuse. Et ratifiée par référendum, le 20 septembre 1992, à 51,04 % des suffrages exprimés. Si l'on cherche le moment où la France a cédé sa souveraineté monétaire, il est là, et il a été voté.
Reste le nom. Georges Pompidou a été directeur général de la banque Rothschild de 1954 à 1958. Il en est sorti pour devenir directeur de cabinet du général de Gaulle, quinze ans avant la loi. Aucune pièce ne le relie à la banque en 1973.
Reste le mobile, et c'est là que le mythe casse pour de bon
Si la dette publique était une rente organisée par les banques, le premier banquier de France aurait dû la défendre. Il a fait l'inverse. En 2005, le ministre des Finances Thierry Breton confie une commission sur les finances publiques à Michel Pébereau, alors président du conseil d'administration de BNP Paribas. Le rapport qu'il remet en décembre s'intitule Rompre avec la facilité de la dette publique : la dette a été multipliée par cinq en euros constants entre 1980 et 2004, les intérêts coûtent déjà 40 milliards par an — plus que le budget de la Défense — et il faut revenir à l'équilibre en cinq ans au maximum. Vingt recommandations, toutes dans le même sens : empruntez moins.
Le créancier supposé insatiable est donc monté à la tribune pour demander à son débiteur d'arrêter de lui emprunter de l'argent. On peut penser du rapport Pébereau ce qu'on veut, et beaucoup d'économistes en pensent du mal. On ne peut pas en faire la pièce d'un complot bancaire. Dominique de Villepin a répondu par un plan quinquennal visant 60 % du PIB en 2010 ; en 2010, la dette notifiée atteignait 81,7 %. Le banquier avait demandé qu'on s'arrête ; c'est l'État qui a continué.
Je m'arrête une seconde sur l'étiquette, parce qu'elle est le vrai sujet. Appeler ce texte « loi Rothschild » ne désigne pas un mécanisme : cela désigne un nom. Et quand on remplace une cause par un nom, on a cessé d'expliquer. On a commencé à accuser. Les travaux universitaires rangent d'ailleurs cette thèse là où elle appartient, dans un chapitre intitulé sans détour « Les conspirationnistes et la dette publique ». Ce journal a posé, dès sa fondation, que l'adversaire est intérieur — que ce n'est ni le banquier, ni le Juif, ni le franc-maçon, ni le mondialiste. Ce refus n'est pas une précaution de langage. C'est une méthode, et on va voir qu'elle est aussi plus efficace.
Ce que les patriotes voient juste
Maintenant, l'autre moitié du dossier, et elle ne leur donne pas tort sur tout.
L'intuition que la dette a coûté très cher en intérêts est exacte, et elle est documentée par un institut libéral, pas par un forum. Selon l'iFRAP, les intérêts payés par la France entre 1974 et 2023 représentent 1 640,6 milliards d'euros, sur une dette de 3 101,4 milliards à cette date. Soit 52,9 % — plus de la moitié de la dette accumulée en cinquante ans est faite d'intérêts, puis d'intérêts sur ces intérêts. C'est ce que les économistes appellent l'effet boule de neige, et c'est bien réel.
Deuxième point, plus gênant encore pour les gardiens de l'orthodoxie : on nous répète que le financement par la banque centrale est interdit, et c'est faux en pratique. L'article 123 interdit à la Banque centrale européenne d'acheter la dette au moment de son émission. Il ne lui interdit pas de l'acheter ensuite, sur le marché. Elle l'a fait massivement, et la Banque de France le publie elle-même : au 30 juin 2026, elle détenait 488 milliards d'euros de dette publique française en coût amorti, contre 546 milliards fin 2025, acquis depuis 2014 et 2020 par ses programmes d'achats — et aucun de ces titres n'a été revendu sur les marchés. Nous avons donc fait tourner la planche à billets, et à très grande échelle.
Un contradicteur de bonne foi s'arrête ici et dit : voilà la preuve, c'était possible, donc le renoncement était un choix. Il a raison sur le fait, et c'est pour cela qu'il faut regarder la suite. L'addition de ces achats est arrivée, avec retard, sous une forme que tout le monde a reconnue sans la nommer : les prix. L'inflation française a atteint 5,2 % en moyenne en 2022, puis 4,9 % en 2023. Sur deux ans, un dixième du pouvoir d'achat de toute épargne liquide, effacé. Personne n'a voté cela. Aucun débat parlementaire ne l'a autorisé. C'est le prélèvement le plus silencieux qui existe, et il frappe d'abord ceux qui n'ont que leur salaire et leur livret.
Quant à l'idée que la monnaie banque centrale serait gratuite, la France l'a essayée, et nous avons les chiffres. En 1974, les avances de la Banque de France au Trésor sont encore disponibles — elles ont dix ans à vivre. Cette année-là, l'inflation française atteint 13,7 %. En 1980, 13,6 %. En 1981, 13,4 %. De l'après-guerre au milieu des années quatre-vingt, la hausse des prix tourne à 10,1 % par an en moyenne. Un ouvrier de 1974 était volé de son salaire chaque année, proprement, sans qu'aucun banquier n'ait eu à signer quoi que ce soit.
La première neige
Il manque encore une pièce, et c'est la plus simple. Une boule de neige a besoin d'une première neige.
Les 1 640 milliards d'intérêts ne sont pas tombés du ciel. Ils sont le loyer d'un capital que nous avons choisi d'emprunter, année après année. Le dernier budget français en excédent date de 1974 : un solde positif de 8,5 milliards de francs. Depuis, cinquante exercices, cinquante déficits. L'iFRAP les additionne : 2 925,3 milliards d'euros de déficit cumulé, soit 57,4 milliards par an en moyenne.
Voilà le mécanisme, et il n'a pas besoin de coupable. Nous avons dépensé plus que nous n'avons prélevé pendant cinquante ans. Il a fallu emprunter la différence. Un emprunt se paie. Les intérêts se sont ajoutés à la dépense, qu'il a fallu emprunter aussi. C'est tout.
Changez le prêteur et vous ne changez rien à cette équation : vous changez seulement la forme du paiement. Au banquier, on paie des intérêts, visibles, votés en loi de finances, et chacun peut lire le chiffre — 62,6 milliards cette année. À la banque centrale, on paie en hausse des prix, invisible, non votée, et personne ne peut lire son relevé. Le second procédé n'est pas plus souverain que le premier. Il est seulement moins avouable.
Ce que le mythe coûte à ceux qui l'adoptent
Ce mythe n'est même pas une propriété patriote. Il a été lancé en 1996 par une association de militants, Chômage et Monnaie, repris par Marine Le Pen en 2010, puis par Emmanuel Todd en 2011 et par Michel Rocard en 2012. On peut difficilement faire plus transpartisan. Le mythe ne vient pas d'un camp : il vient d'un besoin.




.jpg)


 French (CA)