
 1 hour_ago
14
NE LAISSER PAS LE 5G DETRUIRE VOTRE ADN Protéger toute votre famille avec les appareils Quantiques Orgo-Life® Publicité par Adpathway
La Banque centrale européenne a relevé la semaine dernière son principal taux directeur pour tenter de contenir l’inflation dans la zone euro. Une décision qui risque de pénaliser davantage la croissance et le pouvoir d’achat des ménages français.
Léa Guyot - Aujourd'hui à 18:30 | mis à jour aujourd'hui à 18:42 - Temps de lecture :
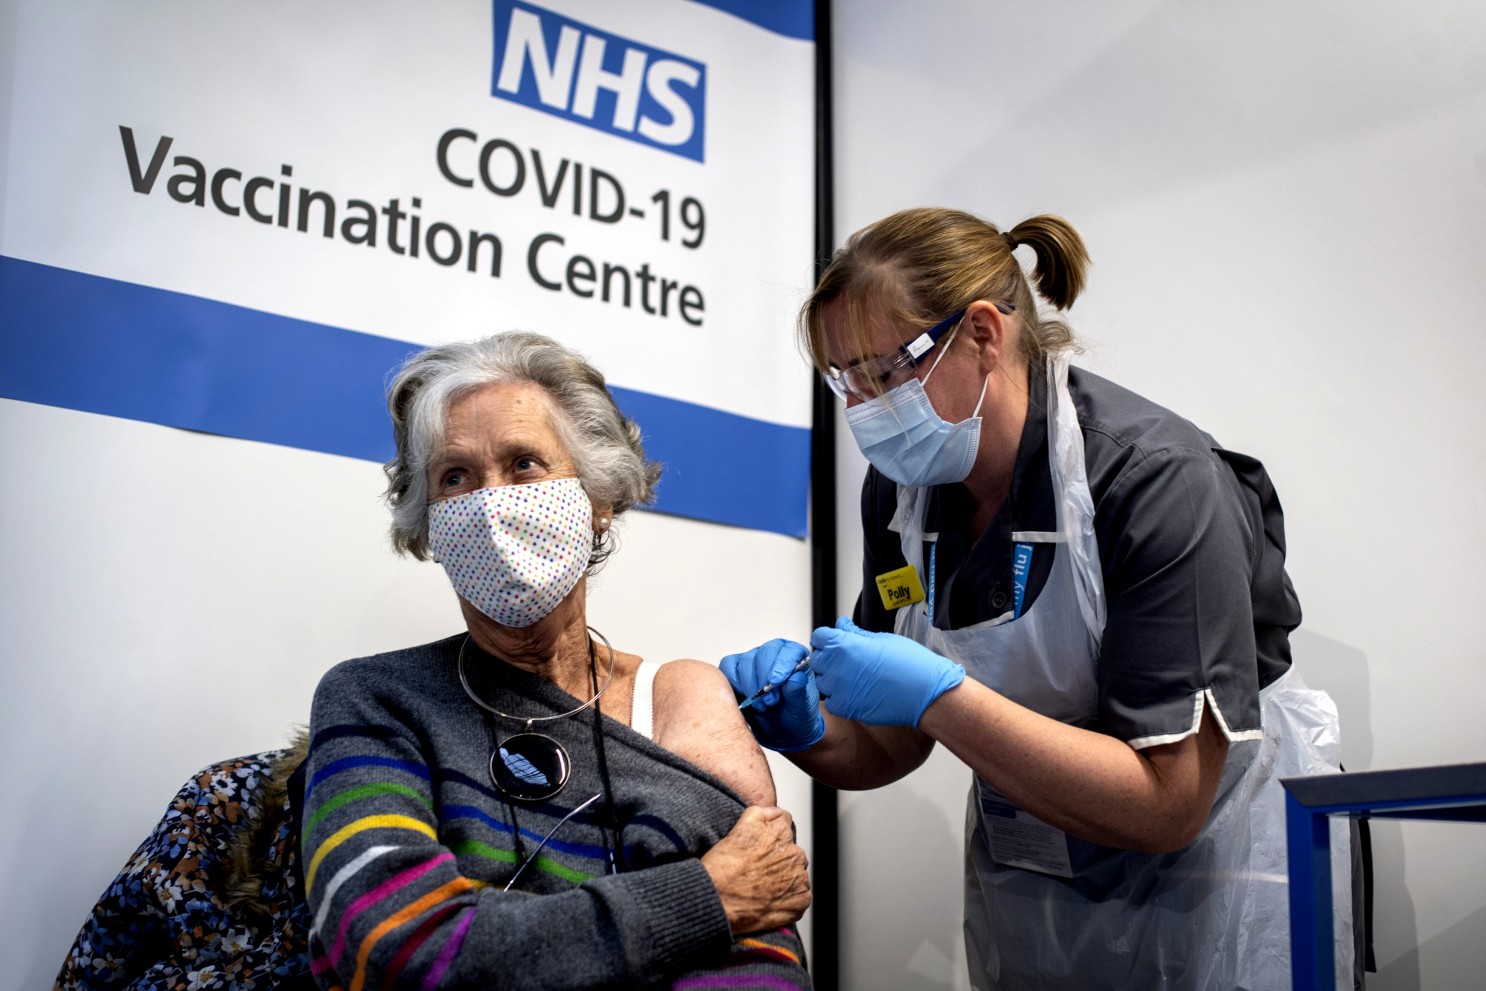
 Quand les taux directeurs augmentent, les banques paient plus cher pour emprunter, ce qui a des répercussions sur le marché immobilier. Photo d'illustration Sipa/François Greuez
La Banque centrale européenne (BCE) prend la lutte contre l’inflation au sérieux, et le fait savoir. Pour la deuxième fois cette année, le Conseil des gouverneurs a relevé jeudi dernier les taux directeurs pour les pays de la zone euro. Le principal taux passe à 2,5 % (+0,25 point), son plus haut niveau depuis mars 2025. Cette décision vise à « garantir la stabilité des prix », nous explique Christophe Blot, économiste à l’Observatoire français des conjonctures économiques (OFCE), l’inflation dans la zone euro ayant atteint 3,3 % en août - bien au-dessus de l’objectif de 2 % fixé par la BCE.
Pour éviter que la flambée des prix de l’énergie se propage au reste de l’économie, « elle augmente le taux d’intérêt, ce qui va renchérir le coût des crédits et, par ricochet, ralentir la consommation et l’investissement », détaille Christophe Blot. Autrement dit, elle espère refroidir la machine économique en freinant la demande et la capacité des entreprises à augmenter leurs prix. Cet arbitrage ne fait pas l’unanimité : certains économistes s’interrogent sur son efficacité, la BCE n’ayant pas de prise sur les sources du conflit au Moyen-Orient - celui-là même qui tire les prix vers le haut. D’autant qu’il risque de toucher au pouvoir d’achat des Français, déjà mis à mal.
Mauvaise nouvelle si vous comptiez emprunter
Les ménages et les entreprises qui prévoyaient d’emprunter seront les premières concernées : ils vont devoir « s’endetter à un coût plus élevé », indique Christophe Blot. D’après SeLoger, les taux immobiliers vont progressivement se rapprocher de la barre symbolique des 4 % d’ici la fin de l’année. Pour un emprunt de 250 000 euros sur 20 ans, cela représente « une hausse d’environ 50 euros par mois », estime le groupe. La hausse des taux d’intérêt va représenter un « frein », qui devrait cependant être encaissé par le marché, car « les prix ont baissé et les banques cherchent activement à capter de nouveaux clients », anticipe Baptiste Capron, le directeur général de SeLoger. Mais ce sont surtout les « meilleurs profils » qui pourront négocier.
L’État français va lui aussi devoir composer avec cette orientation : la hausse des taux directeurs ne se répercute pas seulement sur les taux d’intérêt pratiqués par les banques, expose Christophe Blot, mais également sur les taux auxquels s’endettent les États. La France va donc voir sa charge d’intérêts augmenter. Une mauvaise nouvelle supplémentaire pour les finances publiques, en pleine préparation du budget 2027.
Rare sont ceux qui vont profiter du renchérissement du coût de l’argent. Certes, « la rémunération de certains placements va augmenter », convient Christophe Blot. C’est par exemple le cas des nouveaux comptes à terme ou des fonds en euros. Mais les épargnants concernés sont plutôt des « ménages aisés ». In fine, « c’est la partie des ménages contraints qui va être pénalisée », résume ce spécialiste de la politique monétaire.




.jpg)


 French (CA)